
Il dato più interessante del rapporto I numeri del cinema e dell’audiovisivo italiano – Anno 2025, realizzato dall’Ufficio studi della Direzione generale Cinema e audiovisivo del Ministero della Cultura, è forse proprio la combinazione tra continuità e rallentamento.
I lungometraggi che hanno completato la classificazione sono 403, contro i 400 del 2024 e 313 nel 2021, con una crescita del 29% in quattro anni, di conseguenza si può desumere che il cinema mantenga un volume produttivo sostanzialmente stabile
Il costo complessivo dei film ammissibili, però, scende da 837,6 a 798,6 milioni di euro (-4,6%). L’industria continua a produrre molto, ma sembra entrare in una fase nella quale la quantità non è più sufficiente a descrivere la salute del mercato.
Il box office torna ai livelli del 2019 (grazie a Zalone)
Rispetto ai livelli prepandemici, il 2025 ha portato il box office italiano sopra quota 180 milioni di euro, pareggiando sostanzialmente i valori di sette anni fa. Il numero di spettatori, però, è calato. Questo incasso è stato ottenuto da 330 film usciti in sala con 24,6 milioni di spettatori, mentre nel 2019 i film erano 224 e le presenze 28,1 milioni.
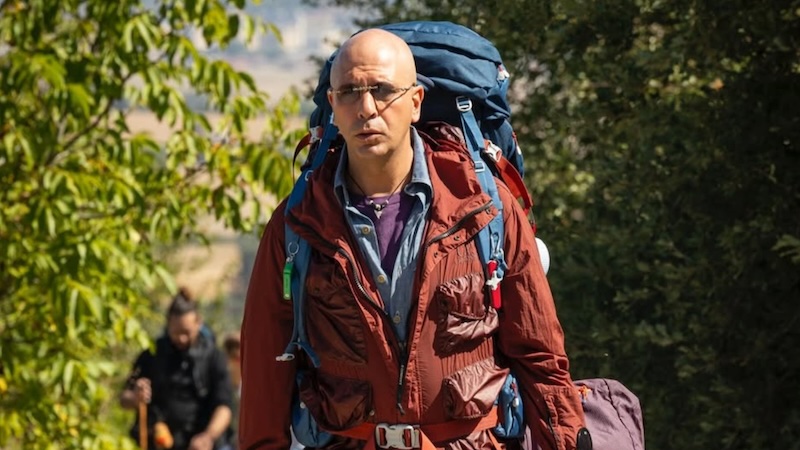
A trainare il 2025 sono stati soprattutto i titoli di genere popolare. Buen Camino di Gennaro Nunziante con Checco Zalone (la foto in alto ritrae una scena del film), è stato capace da solo di incassare oltre 26 milioni di euro in appena quattro giorni di programmazione natalizia (per poi terminare la sua corsa a 76 milioni).
Follemente di Paolo Genovese ha chiuso con quasi 18 milioni di euro e Diamanti di Ferzan Özpetek, che pur uscito nel 2024, ha continuato a macinare incassi nel 2025 superando i 16 milioni di euro complessivi. Quattro titoli italiani nella top ten dell’anno ribadiscono ciò che sappiamo da anni, ovvero che la commedia resta il genere più capace di parlare al grande pubblico.
Il dato è incoraggiante, ma per ottenere un risultato economico comparabile al pre-pandemia servono oggi molti più titoli e molti più spettatori rispetto alla singola capacità di un film di generare valore.
Il capitale privato si conferma una grande risorsa
La struttura finanziaria del cinema italiano racconta un mercato meno dipendente dal finanziamento pubblico di quanto potrebbe apparire.
Per i 317 film di iniziativa italiana analizzati (tutti i film 100% italiani, le coproduzioni maggioritarie e quelle paritarie), pari a un costo complessivo di circa 646 milioni di euro, il 45% dei finanziamenti arriva da fonti private, il 43,5% da contributi pubblici e l’11,5% da investimenti esteri.
Il tax credit produzione rimane la singola voce più importante, con 215 milioni richiesti, pari al 33,3% della copertura, ma i produttori italiani, le emittenti televisive e gli operatori OTT apportano direttamente altri 208 milioni.
È un elemento significativo anche in prospettiva, in quanto il sistema funziona se l’incentivo pubblico riesce a fare da leva su capitali industriali e commerciali, non quando li sostituisce.
Tax credit: meno domande, ma un peso ancora maggiore
Nel 2025 le richieste di tax credit produzione per i film di iniziativa italiana scendono a 251, contro le 269 del 2024, mentre il credito richiesto passa da 234,6 a 215 milioni.
Il dato, tuttavia, va letto insieme al costo delle opere: il tax credit rappresenta ora il 34% dell’investimento complessivo, contro il 33% del 2024 e il 32% del 2023. A crescere è soprattutto il numero delle società che presentano domanda, salite da 227 a 250.
Il mercato sembra quindi frammentarsi sul lato degli operatori, mentre il sistema di incentivi continua a rappresentare una componente strutturale dei piani finanziari. È inoltre interessante osservare che sopra il milione di euro la richiesta di tax credit arriva praticamente al 100% delle opere.
I finanziamenti selettivi diventano uno strumento industriale
Anche la politica dei contributi selettivi mostra un cambio di impostazione.
Nel 2025 sono 157 i film classificati che hanno ricevuto finanziamenti selettivi o automatici, per complessivi 35,4 milioni di euro, quasi 5 milioni in più rispetto al 2024. I soli selettivi alla produzione valgono circa 30 milioni e 12,66 milioni sono destinati a film di particolare qualità artistica e opere difficili.
Debuttano inoltre le nuove linee dedicate a personaggi e avvenimenti dell’identità culturale italiana, che finanziano 13 opere per circa 5 milioni. Un esempio concreto è Primavera di Damiano Michieletto, prodotto da Indigo Film e Warner Bros. Italia con Moana Films, che ha ottenuto 1 milione di euro di selettivo e 2,76 milioni di tax credit.
Un altro caso è Un anno di scuola di Laura Samani, coproduzione Italia-Francia sostenuta nel tempo da selettivi, tax credit, Eurimages e MEDIA. Sono esempi di come il finanziamento pubblico possa accompagnare un progetto lungo l’intera filiera, dallo sviluppo alla produzione e alla dimensione internazionale.
Tra coproduzioni e location italiane, il richiamo è internazionale
La coproduzione si conferma uno degli asset più solidi dell’industria italiana.
Nel 2025 sono 92 le opere realizzate in coproduzione, con 134 contratti, 14 in più rispetto al 2024, e 39 Paesi partner contro i 37 dell’anno precedente.
La Francia resta il principale interlocutore con 23 coproduzioni, seguita da Germania con 11 e da Spagna e Stati Uniti con 10 ciascuno. Cresce inoltre la capacità dell’Italia di attrarre produzioni internazionali: nel 2025 sono state 40 le produzioni estere che hanno girato nel Paese, il 40% delle quali statunitensi.
Complessivamente, i set avviati nel 2025 hanno occupato il territorio italiano per quasi 1.600 settimane e coinvolto circa 18.000 addetti, ai quali si aggiungono oltre 1.800 professionisti stranieri. È un indotto che conferma quanto il cinema sia anche una politica industriale e territoriale, non soltanto culturale.
2026: dall’espansione alla selezione
Il quadro suggerisce quindi una possibile evoluzione per il 2026 e per il medio periodo: non necessariamente meno cinema, ma cinema finanziato in modo più selettivo e sottoposto a una maggiore pressione industriale.
La produzione cinematografica resta robusta, ma il calo del costo complessivo e delle richieste di tax credit indica una possibile fase di assestamento; ancora più evidente è la frenata dell’audiovisivo TV e web, passato da 262 a 226 opere e da oltre un miliardo a 814 milioni di euro di costo.
Anche qui il tax credit rimane fondamentale, con 234 milioni richiesti. La prospettiva più interessante, dunque, non è semplicemente quella di un ritorno ai livelli pre-Covid, ma di una nuova fase di maturazione del mercato: maggiore attenzione al ritorno dell’investimento, coproduzioni internazionali, capacità di attrarre produzioni estere, consolidamento dei produttori e una selezione più rigorosa dei progetti.
Se il 2025 è stato l’anno in cui la sala ha dimostrato di poter recuperare valore, il 2026 potrebbe essere quello in cui l’industria dovrà dimostrare di saperlo trasformare in crescita sostenibile.
Continua a leggere: TIFF: The Market e Venice Production Bridge: due mercati, un’industria in trasformazione